Hur mycket tjänstepension bör man ha?
Vad är en normal tjänstepension? Hur mycket tjänstepension bör man ha sparat ihop vid en viss ålder? Här går vi igenom hur man bedömer om man har tillräckligt mycket tjänstepension sparad, eller om man behöver öka avsättningen till tjänstepensionen.
Ofta svårt att veta hur mycket tjänstepension man har
Tjänstepensionen är en av de viktigaste delarna i ditt pensionssparande. Oftast består den av flera olika pensionssparanden från olika arbetsgivare som dessutom placerats hos olika pensionsbolag. Det gör att många sparare upplever att det är svårt att få överblick över just tjänstepensionen.
Vi ska här försöka gå igenom några av de vanligaste frågorna om tjänstepensionen:
- Hur stor del av pensionen är tjänstepensionen?
- Hur mycket är “normalt” att ha i tjänstepension?
- Hur kan jag placera min tjänstepension?
- Vad kan jag göra för att förbättra min tjänstepension?
Hur mycket pengar går till tjänstepensionen?
För de allra flesta som är äldre än 25 år och är fast anställda betalar arbetsgivaren in mellan 4,5 och 6 procent av bruttolönen till tjänstepensionen. Detta gäller för inkomster upp till 52 125 kronor (år 2026). Tjänar du mer än så kan avsättningen på överskjutande inkomst vara hela 30 procent (dessa procent är jämförbara med vad du minst får i kollektivavtalen).
Källa: Pensionsmyndigheten
Den totala avsättningen till din pension illustreras ofta som en pyramid.
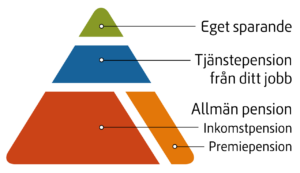
*Avsättningar sker endast upp till taket som ligger vid en lön på 52 125 kr/mån.
**Avsättningen varierar men är ofta runt 4,5–6 procent upp till lönetaket 52 125 kr/mån. I många kollektivavtal avsätts sedan en större del av inkomsten över taket.
Källa: Pensionsmyndigheten
Varför är tjänstepensionen viktig?
Som vi visat ovan går den största delen av pensionsavsättningarna till den allmänna pensionen. Den utgör basen i pensionssparandet och du kan inte styra hur den placeras. Den som saknar tjänstepension och endast har allmän pension får i genomsnitt cirka 25 procent lägre pension (källa: Pensionsmyndigheten). Men variationen är stor och det finns för många gott om möjligheter att påverka utfallet. Om du har en månadslön över taket (52 125 kr/månaden) kommer tjänstepensionen sannolikt att vara extra viktig då den utgör en betydande del av din samlade pension.
Premiebestämd eller förmånsbestämd tjänstepension?
Beroende på hur gammal du är och var du arbetar har du antingen en premiebestämd eller en förmånsbestämd tjänstepension. Om du till exempel är en privatanställd tjänsteman och är född 1978 eller tidigare hör du till ITP2 som är en förmånsbestämd tjänstepension. Det innebär att du på förhand vet hur stora dina pensionsutbetalningar kommer att bli, antingen som ett nominellt belopp eller som del av din lön. Hur mycket arbetsgivaren betalar in till din tjänstepension kan variera från år till år och hur stort ditt samlade kapital är spelar liten roll då du på förhand vet hur mycket du kommer att få utbetalt per månad. Om du har en förmånsbestämd tjänstepension kan du inte själv styra hur den ska placeras. Däremot har du som har ITP2 också en del som kallas ITPK som är premiebestämd och som du kan styra hur den placeras.
En premiebestämd tjänstepension, som du till exempel har om du är en privatanställd tjänsteman född 1979 eller tidigare (ITP1), innebär att du vet hur mycket arbetsgivaren sätter av till din pension men du vet inte hur stora utbetalningarna kommer att bli. Med en premiebestämd tjänstepension är det till stor del upp till dig att placera pengarna och se till att de ger en ändamålsenlig avkastning över tid.
Hur mycket är normalt att ha sparat till tjänstepensionen?
Hur mycket tjänstepension bör man egentligen ha sparat vid 35, 45 eller 55 års ålder? Det finns inget enkelt svar. Hur stort pensionskapital du har beror bland annat på din lön, hur länge du har arbetat, vilket tjänstepensionsavtal du omfattas av och hur dina pensionspengar har utvecklats.
Det är också viktigt att skilja mellan premiebestämd och förmånsbestämd tjänstepension. I en premiebestämd tjänstepension betalar arbetsgivaren in ett visst belopp som sedan förvaltas fram till pensionen. Hur stor pensionen blir beror bland annat på inbetalningarna, avkastningen och avgifterna.
I en förmånsbestämd tjänstepension beräknas pensionen i stället utifrån exempelvis din lön och anställningstid, enligt villkoren i ditt pensionsavtal. Därför är ett samlat pensionskapital inte alltid det bästa måttet för att jämföra olika personers tjänstepensioner.
Du kan läsa mer om hur olika tjänstepensioner fungerar hos Pensionsmyndigheten.
Så mycket kan du ha sparat vid olika åldrar
För att göra det mer konkret kan vi utgå från den svenska medianlönen. Enligt Statistiska centralbyrån (SCB) var medianlönen i Sverige 38 300 kronor per månad under 2025.
Om vi antar att arbetsgivaren betalar in 4,5 procent av månadslönen till tjänstepensionen motsvarar det cirka 1 724 kronor i månaden, eller 20 682 kronor per år.
Vi antar också att du börjar tjäna in tjänstepension vid 25 års ålder, att lönen är oförändrad och att pensionskapitalet får en årlig avkastning på 5 procent.
Hur mycket kan då ha hunnit samlas i tjänstepensionen vid olika åldrar?
| Ålder | Beräknat tjänstepensionskapital |
| 25 år | 0 kr |
| 35 år | 268 000 kr |
| 45 år | 708 000 kr |
| 55 år | 1 434 000 kr |
| 65 år | 2 630 000 kr |
*Exemplet är hypotetiskt och bygger på en månatlig insättning om 1 723,50 kronor och en konstant nominell årsavkastning på 5 procent, beräknad med månadsvis förräntning. Beräkningen tar inte hänsyn till löneutveckling, avgifter, skatt eller inflation. Beloppen är avrundade och utgör inte statistik över faktiskt pensionssparande eller rekommenderade sparnivåer. *
Det här är alltså inte ett facit för hur mycket tjänstepension du bör ha vid en viss ålder. Det är ett räkneexempel som visar hur regelbundna inbetalningar och avkastning kan bygga upp ett pensionskapital över tid.
Att ditt eget pensionskapital skiljer sig från exemplet behöver inte innebära att något är fel. Skillnaden kan exempelvis bero på att du har arbetat deltid, haft en annan löneutveckling, omfattats av andra pensionsavtal eller haft en annan avkastning.
Vill du veta hur mycket tjänstepension du har tjänat in? På minPension.se kan du få en samlad överblick och se en prognos över din framtida pension.
Hur kan jag placera min tjänstepension?
Hur du väljer att placera din tjänstepension kan få stor betydelse för hur mycket pengar du har när det är dags att gå i pension.
För dig som har en premiebestämd tjänstepension finns ofta möjlighet att påverka hur pensionspengarna förvaltas. Ett vanligt val är mellan traditionell försäkring och fondförsäkring.
I en traditionell försäkring ansvarar försäkringsbolaget för placeringarna. Pengarna investeras vanligtvis i en kombination av aktier, räntebärande tillgångar och andra tillgångsslag. Ofta ingår någon form av garanti.
I en fondförsäkring kan du i större utsträckning själv påverka placeringarna genom att välja fonder. En hög andel aktiefonder innebär vanligtvis större värdesvängningar och högre risk, men också möjlighet till högre avkastning över en längre sparperiod.
Vilket alternativ som passar bäst beror bland annat på hur långt du har kvar till pensionen, din ekonomiska situation och vilken risk du är beredd att ta.
Så stor skillnad kan avkastningen göra
Vi återgår till vårt tidigare exempel med en månadslön på 38 300 kronor och en tjänstepensionsavsättning på 1 724 kronor i månaden.
Anta att du sparar under 30 år. Vad händer med pensionskapitalet om den årliga avkastningen blir 3, 5 eller 7 procent?
| Antagen årlig avkastning | Kapital efter 30 år |
| 3 % | 1 004 000 kr |
| 5 % | 1 434 000 kr |
| 7 % | 2 103 000 kr |
Vid 5 procents årlig avkastning skulle pensionskapitalet i exemplet uppgå till cirka 1,4 miljoner kronor. Vid 7 procents avkastning skulle det i stället bli cirka 2,1 miljoner kronor.
Det är en skillnad på närmare 670 000 kronor trots att arbetsgivaren har betalat in lika mycket pengar under hela perioden.
Förklaringen är ränta på ränta-effekten. När pengarna växer kan även tidigare års avkastning generera ny avkastning. Ju längre sparperioden är, desto större betydelse kan effekten få.
*Beräkningarna är hypotetiska och bygger på samma antaganden som i föregående exempel, men med olika konstanta årsavkastningar. De tar inte hänsyn till avgifter, skatt, inflation eller löneutveckling. Avkastningsnivåerna är endast räkneantaganden, inte prognoser eller garanterade utfall. *
Högre avkastning innebär också högre risk
Det kan vara lockande att välja placeringar med möjlighet till högre avkastning, särskilt när pensionssparandet sträcker sig över flera decennier. Men det är viktigt att komma ihåg att högre möjlig avkastning också är förenad med högre risk.
Aktiefonder kan falla kraftigt i värde och historisk avkastning är ingen garanti för framtida avkastning. En högre andel aktier innebär därför inte automatiskt att du kommer att få en högre pension.
Även avgifterna spelar roll. Skillnader i årliga avgifter kan påverka hur mycket av avkastningen som blir kvar i ditt pensionskapital, särskilt över långa sparperioder.
Hos Konsumenternas finns oberoende information om pensionssparande, olika försäkringsformer och vad du bör tänka på när du jämför alternativen.
Se över din tjänstepension med jämna mellanrum
Det är lätt att låta tjänstepensionen rulla på utan att fundera över hur pengarna är placerade. Men att regelbundet se över sitt pensionssparande kan vara värdefullt, särskilt om din ekonomiska situation eller tiden fram till pensionen förändras.
Börja med att undersöka vilka tjänstepensioner du har, hur kapitalet är placerat, vilka avgifter du betalar och vilka möjligheter du har att påverka förvaltningen.
Lannebos aktiefonder finns tillgängliga inom fondutbudet hos flera pensionsaktörer. Vilka fonder du kan välja beror på ditt pensionsavtal och ditt försäkringsbolag.
Så kan du påverka din tjänstepension
Det enklaste knepet för att påverka sin framtida pension är att arbeta mycket och länge – gärna med hög lön. Men det finns flera sätt att öka sannolikheten för en bättre ekonomisk framtid som pensionär.
- Säkerställ att din arbetsgivare ger dig tjänstepension (och hur mycket som avsätts). Om arbetsgivaren saknar tjänstepension bör du själv spara privat eller kräva tjänstepension.
- Gör ett aktivt val för hur du placerar din tjänstepension. Om du har långt kvar till pensionen har det exempelvis historiskt sett varit gynnsamt att spara i en fondförsäkring med aktiefonder.
- Överväg att löneväxla om du har hög lön. Om du tjänar så mycket att du i dag betalar statlig inkomstskatt (över 52 125 kr/mån) kan det vara idé att löneväxla, dvs att avsätta en större del av lönen till tjänstepensionen.
- Vissa arbetsgivare har en högre avsättning till tjänstepension än snittet och vissa har lägre avsättningar (särskilt aktuellt om arbetsgivaren saknar kollektivavtal). Glöm inte att ta detta i beaktning när du förhandlar lön och väljer arbetsgivare. En lägre avsättning till tjänstepensionen bör kompenseras med högre lön och större privat sparande.
Håll dig uppdaterad
Prenumerera på vårt nyhetsbrev och få analyser, marknadskommentarer och nyheter direkt i din inkorg.
PrenumereraRiskinformation
Historisk avkastning är inte någon garanti för framtida avkastning. De pengar du investerar i fonder kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta kapitalet.
Mohammed Salih är kommunikationschef på Lannebo och en etablerad expert inom sparande, investeringar och privatekonomi. Han har under många år förmedlat kunskap om börsen, sparande och investeringar, både som sparekonom, krönikör, poddprofil och i sociala medier. Han är författare till Börsen för alla och utsågs till Årets sparprofil 2023.